A partir de março de 2020, com a Emenda Constitucional nº 103/2019, os descontos do INSS passaram a seguir a tabela progressiva por faixas de salário, da mesma forma como já era no Imposto de Renda. Isso se aplica a empregados, domésticos e trabalhadores avulsos.
Porém, contribuintes individuais (como autônomos e prestadores de serviço) continuam com alíquota fixa (geralmente 11% ou 20%).
O que é necessário fazer:
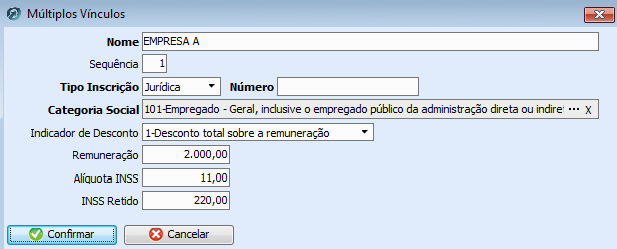
O empregado deve informar a todos os seus empregadores os vínculos que possui, a remuneração em cada um e quem será o primeiro, segundo etc. a fazer o desconto.
As empresas precisam informar essa ordem no sistema, para que o cálculo de INSS respeite o valor já descontado em vínculos anteriores. Essa informação é registrada no grupo no eSocial.
Exemplo:
O trabalhador possui 3 vínculos:
Empresa A - R$ 2.000,00
Empresa B - R$ 2.000,00
Empresa C - R$ 2.000,00
Total - R$ 6.000,00
O teto previdenciário para o exemplo é R$ 5.645,80 e a contribuição máxima do INSS é R$ 649,57.
Etapas:
🏢 Empresa A (1ª na ordem):
- Faz o desconto integral sobre os R$ 2.000,00.
- Considera as faixas da tabela e aplica as alíquotas progressivas.
- Cálculo:
Até 1.518,00 x 7,5% → 1.518,00 = R$ 113,85
(1.518,01 - 2.000,00) = 482,00 x 9% = R$ 43,38
Total = 113,85 + 43,38 = R$ 157,23
🏢Empresa B (2ª na ordem):
- Informa que já houve desconto em outra empresa (A).
- Aplica o desconto considerando apenas a faixa que ainda não foi tributada sobre os R$ 2.000,00.
- Cálculo:
Já foi tributado R$ 2.000,00 na Empresa A, então tributa-se a partir de R$ 2.000,01.
De 2.000,01 - 2.793,88 = 793,88 × 9% = R$ 71,45
De 2.793,89 - (4.000,00) = 1.206,12 × 12% = R$ 144,73
Total = 71,45 + 144,73 = R$ 216,18
🏢Empresa C (3ª na ordem):
- Informa os dois empregadores anteriores (A e B).
- Faz o desconto apenas sobre o valor restante até o teto, ou seja, R$ 1.645,80, completando os R$ 5.645,80.
- Aplica a alíquota sobre essa diferença e desconta apenas R$ 181,03, por exemplo.
- Cálculo:
Já foi tributado os R$4.000,00(Empresa A + B). O teto é R$ 5.465,80, então falta tributar apenas até o limite:
Diferença : 5.645,80- 4.000,00 = 1645,80.
4.000,01 - 4.193,83 =190,83 × 12% = R$ 22,90
4.190,84 - (6.000,00) = 1.809,17 × 14% = R$ 253,28
Total = 22,90 + 253,28 = R$ 276,18
Resultado final: o trabalhador contribuiu com R$ 649,59 no total, sem recolher a mais.
Como lançar no Rumo:
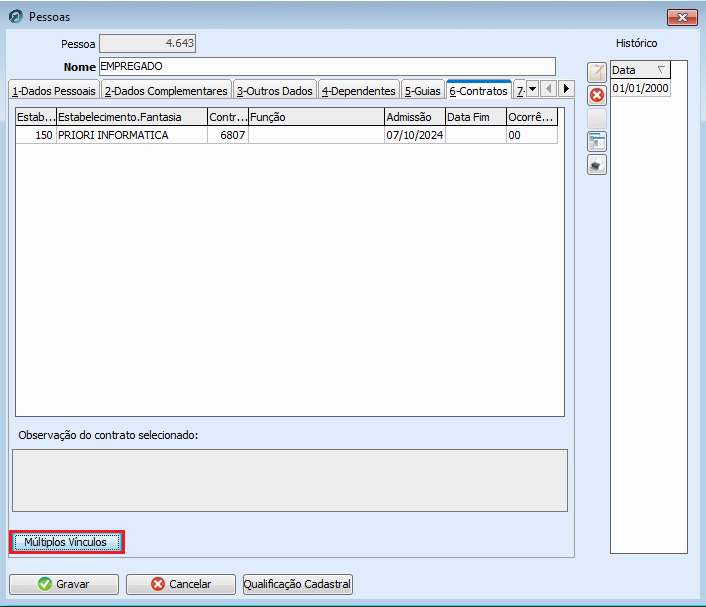
Para cadastrar contratos de múltiplos vínculos, acesse:
Menu > Arquivos > Folha > Pessoas > Aba 6 - Contratos > Clique no botão múltiplos vínculos.
Preencha os campos como CNPJ dos demais empregadores, valor da remuneração em cada um e a ordem do desconto (1º, 2º, 3º…).
Exemplo com Contribuinte Individual:
Se o trabalhador também presta serviço como autônomo (categoria 701), a lógica muda um pouco:
A empresa contratante desconta 11% sobre o valor total pago.
Se o valor total de todos os vínculos atingir o teto, e o trabalhador ainda tiver rendimentos como autônomo por conta própria, ele recolhe apenas a diferença via GPS, até o teto.
IMPORTANTE:
- Não se considera remuneração de regime próprio de previdência (RPPS). Só entram no cálculo os vínculos do RGPS;
- Todos os descontos devem considerar o teto do INSS vigente;
- Se um contrato ele for sócio e empregado em outra empresa, o primeiro desconto deverá ser pelo sócio, mesmo que o desconto do empregado tenha atingindo o teto.
- O sistema Priori está preparado para aplicar corretamente esses cálculos, desde que as informações de múltiplos vínculos sejam inseridas corretamente.