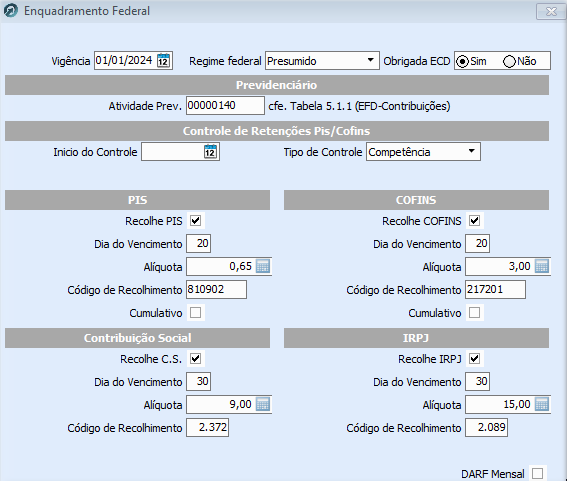
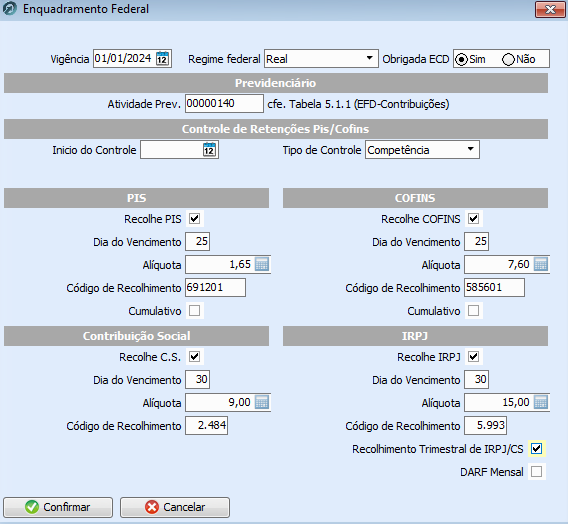
Ao acessar o menu> arquivos> Empresa> aba 3 - Fiscal, Enquadramento Federal, será configurado para cada empresa.
Lucro Real
É o regime de tributação no qual o valor da lucratividade durante um certo período de tempo da empresa é apurada por meio da diferença entre a receita e as despesas, obtendo-se o valor do Lucro real. Ela define uma regra para a apuração do Imposto de Renda (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) da pessoa jurídica.
Características do Lucro Real:
- A apuração pode ser trimestral ou anual;
- Empresas enquadradas no lucro real, são obrigadas a elaborar os seguintes livros de documentação: Diário, Razão, de inventário, Apuração do Lucro Real, para Registros de Entradas e de Registros Contábeis.
- Em caso de multa, a empresa pode pagar até 6% do lucro.
Tributos do Lucro Real;
Quais alíquotas do Lucro Real:
- Imposto de Renda Pessoa Jurídica, o IRPJ;
- Contribuição Social sobre Lucro Líquido, a CSLL;
- Programa de Integração Social, o PIS;
- Financiamento da Segurança Social, o COFINS;
Quais alíquotas do Lucro Real:
- IRPJ: 15% para rendimentos de até R$ 20 mil mensais e 25% quando o rendimento for maior que esse valor;
- CSLL: 9% ou 15%, a depender do lucro da empresa;
- PIS: 1,65%;
- COFINS: 7,60%.
Para empresas do Lucro Real se tem regime não cumulativo do PIS/COFINS, no cadastro o campo "Cumulativo" precisa desmarcado. Poderá utilizar o crédito de PIS/COFINS.
Lucro Presumido
É o regime tributário simplificado em que as empresas realizam a apuração simplificada do Imposto de Renda de Pessoa Jurídica e da Contribuição Social sobre o Lucro Líquido. Nesse regimes, o cálculo desses impostos é baseado em uma margem de lucro estimada pela Receita Federal, dispensando a necessidade de registros contábeis detalhados.
Característica do Lucro Presumido:
- O Lucro Presumido Presumido tem uma tributação mais simplificada;
- Existem limites de faturamento para adesão ao regime e algumas atividades não podem optar pelo lucro presumido;
- Pode resultar em uma carga tributária menor para empresas com margens de lucro estáveis e previsíveis.
Tributos do Lucro Presumido:
- Imposto Sobre Serviços, o ISS ou Imposto sobre Circulação de Mercadorias e Serviços (ICMS);
- Programa de Integração Social, o PIS;
- Contribuição para o Financiamento da Seguridade Social, o COFINS;
- Imposto de Renda de Pessoa Jurídica, o IRPJ;
- Contribuição Social sobre o Lucro Líquido, o CSLL;
Quais as alíquotas do Lucro Presumido com apuração mensal
- ISS: de 2,5 a 5% conforme a cidade e serviço prestado;
- PIS: 0,65%
- COFINS: 3%
Quais as alíquotas do Lucro Presumido com apuração trimestral
- IRPJ 15%
- CSLL 9%
Para empresas do lucro presumido se tem o regime cumulativo do PIS/COFINS, no cadastro o campo "Cumulativo" precisa estar marcado. Neste regime não pode utilizar o crédito de PIS/COFINS.