Serão transmitidas as informações de identificação e de enquadramento para fins tributários ao preenchimento e validação dos demais eventos da EFD-REINF, este é o primeiro evento que deve ser transmitido pelo sujeito passivo.
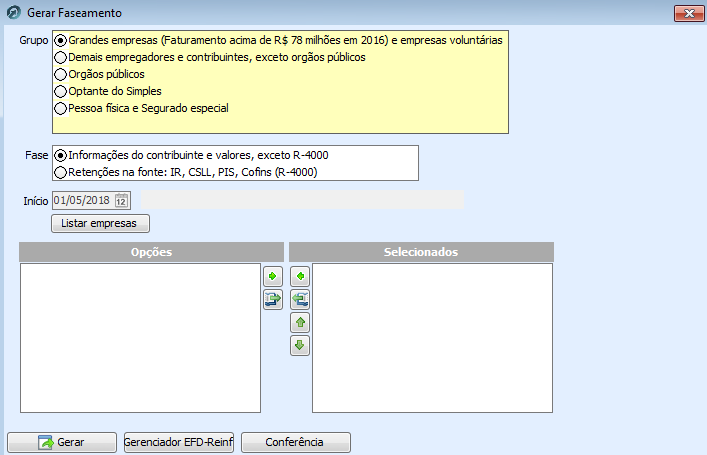
Acesse o menu eSocial>> EFD Reinf>> Gerar faseamento, nesta tela selecione o grupo que ela se enquadra, a primeira fase (Informações do contribuinte e valores, exceto R-4000), clique em "Listas empresas", selecione a empresa em questão e clique em gerar.
R-2010 - Retenção de contribuição previdenciária - Serviços tomados
São enviadas as informações relativas aos serviços contratados mediante cessão de mão de obra ou empreitada, com as correspondentes informações sobre as retenções previdenciárias, nos termos do art. 31 da Lei nº 8.212, de 1991 e do art 7º, §6º da Lei nº 12.546, de 2011, este quando o sujeito passivo for optante pela contribuição previdenciária sobre a receita bruta - CPRB.
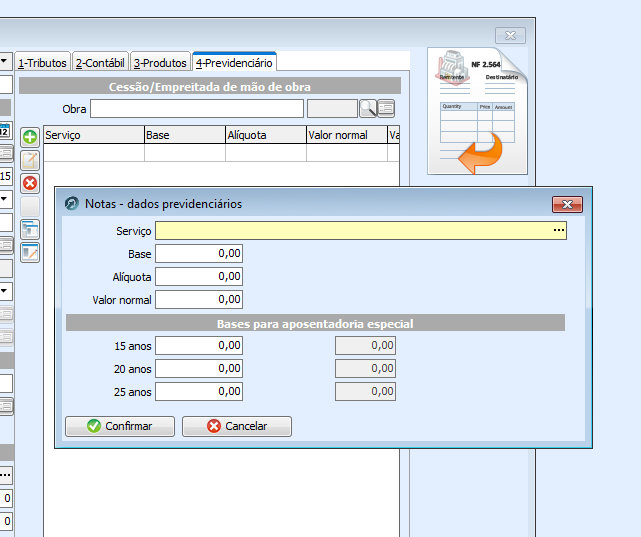
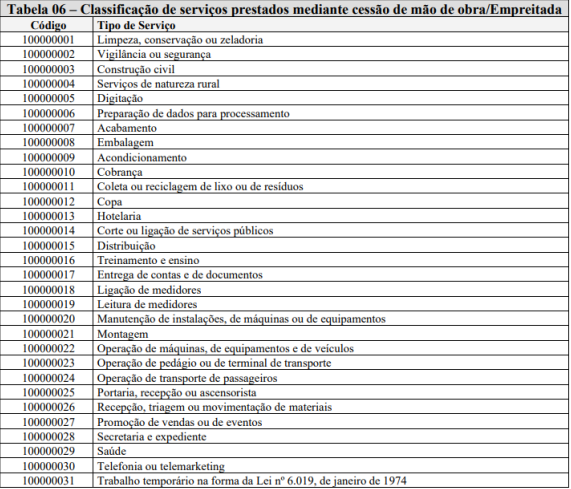
Nas notas de serviço Prestado e tomado com retenção de INSS, o sistema irá habilitar a aba 4-Previdenciara que deverá ser preenchido, tomador preencherá apenas se for o caso (tiver uma obra CNO), caso contrário apenas os dados do INSS.
R-2020 - Retenção de contribuição previdenciária - serviços prestados
São enviados as informações referentes a prestação de serviços realizada mediante cessão de mão de obra, empreitada ou subempreitada, contendo as informações relativas aos tomadores dos serviços, com as correspondentes informações sobre as retenções previdenciárias destacadas no documento fiscal.
R-2050 - Comercialização da produção p/ produtor rural PJ/agroindústria
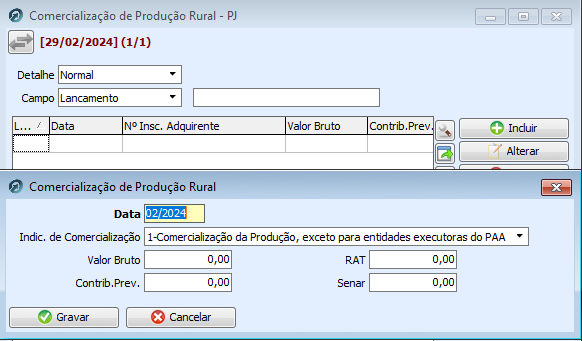
São enviadas as informações relativas à comercialização da produção rural ou agroindustrial, quando o produtor rural pessoa jurídica e a agroindústria estão sujeitas à contribuição previdenciária substitutiva sobre a receita bruta proveniente da comercialização da produção rural nos termos do art. 25, §7º da Lei nº 8.870, de 15 de abril de 1994, na redação dada pelas Leis Nº 10.256, de 9 de julho de 2001 e nº 13.606, de 08 d janeiro de 2018; e 9 de julho de 2001, respectivos.
No rumo acesse o menu Lançamentos >> Livros Fiscais >> Comercialização de Produtor Rural - PJ
R-2060 - Contribuição Previdenciária Sobre a Receita bruta - CPRB
A contribuição previdenciária sobre a receita bruta somente é enviada baseada nas notas fiscais e ainda, quando estiver configurado no enquadramento federal o código da atividade principal da empresa, de acordo com a tabela de códigos 5.1.1 da EFD Contribuições.
No rumo acesse o menu Arquivos >> Empresa>> aba 3-Fiscal, Enquadramento Federal.

No sistema rumo é possível emitir um relatório para conferência, menu Listagens >> Livro Fiscais >> Conferencia EFD Reinf, informe o ano, mês inicial e final.
O movimento é enviado pelo menu eSocial >> EFD Reinf >> Gerar movimento mensal.